Los Presupuestos Generales del Estado de 2023 cumplen hoy 1.024 días prorrogados, la prórroga más larga desde 1983 según el cálculo de Capitol con las fechas del BOE (21 de octubre de 2026). Tras las generales de otoño, la ley siguiente tardó siempre más de 220 días, así que las cuentas nuevas no llegarían antes del verano de 2027.
- Desde 1983 España ha pasado 3.037 días con los presupuestos prorrogados, y 2.116 de ellos, el 70 %, se concentran a partir de 2016.
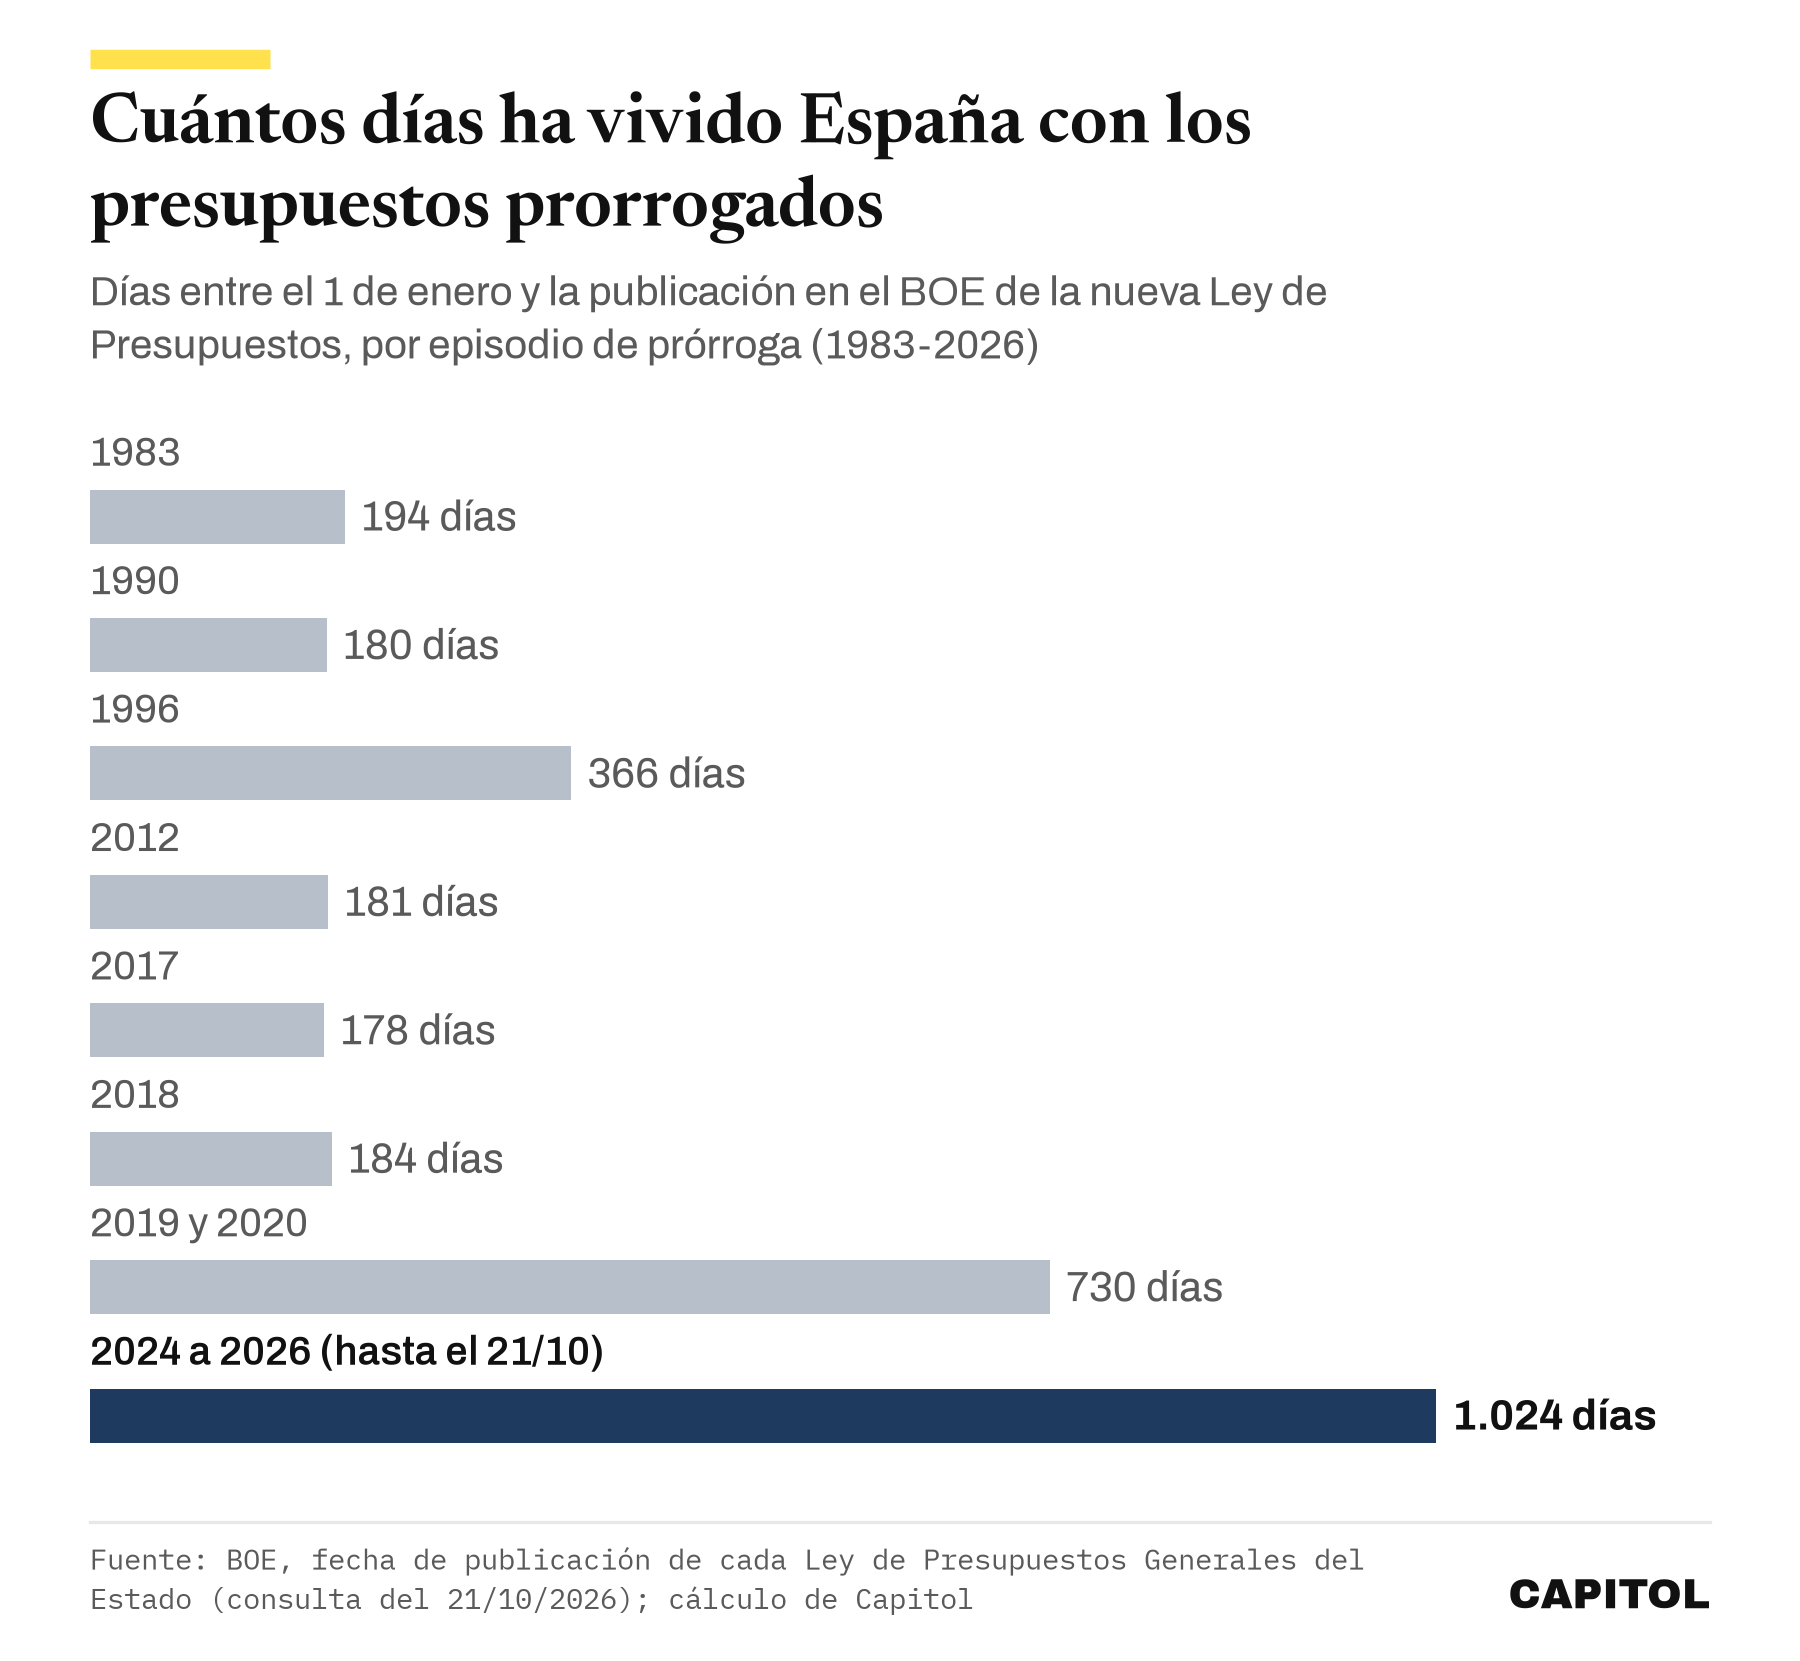
- La prórroga de las cuentas de 2023 ya suma 1.024 días, más que la de 2019 y 2020 (730) y casi el triple que la de 1996 (366).
- Si el Gobierno que salga del 29-N tarda lo mismo que los de 1982, 1989 y 2011, su ley llegaría al BOE entre julio y agosto de 2027, con unos 1.300 días de prórroga.
Ver los datos del gráfico
| días | |
|---|---|
| 1983 | 194 días |
| 1990 | 180 días |
| 1996 | 366 días |
| 2012 | 181 días |
| 2017 | 178 días |
| 2018 | 184 días |
| 2019 y 2020 | 730 días |
| 2024 a 2026 (hasta el 21/10) | 1.024 días |
El artículo 134.4 de la Constitución es una red de seguridad que casi nadie nota hasta que se usa durante años. Dice que si la Ley de Presupuestos no está aprobada el 1 de enero «se considerarán automáticamente prorrogados los Presupuestos del ejercicio anterior hasta la aprobación de los nuevos». En Estados Unidos, cuando el Congreso no aprueba el gasto a tiempo, se cierran oficinas federales y se deja de pagar a funcionarios. En España no ocurre nada parecido, porque el Estado sigue funcionando con las cuentas del año anterior.
La letra pequeña está en el artículo 38 de la Ley General Presupuestaria. Lo que se prorroga son los «presupuestos iniciales», es decir, las cifras que aprobaron las Cortes, no las que se gastaron al final del año. Los créditos de programas que terminaban en el ejercicio prorrogado desaparecen, y la estructura se adapta a los ministerios que existan en cada momento sin cambiar el total. Por eso las cuentas que hoy rigen son, en esencia, las de la Ley 31/2022, aprobada en diciembre de 2022 para un año que ya queda lejos.
Visto con ojos de economista, la prórroga larga tiene un efecto que no sale en los titulares. Los gastos quedan fijados en euros de 2023, mientras que los ingresos no se congelan, porque los impuestos se rigen por sus propias leyes y se recaudan sobre salarios, ventas y beneficios que crecen con los precios. Para 2026 el Gobierno subió las pensiones un 2,7 %, la inflación media de los doce meses anteriores a diciembre de 2025, y esa es la erosión de un solo año. Una partida que no se toca pierde cada año poder de compra, y el Gobierno tiene que recurrir a transferencias entre créditos, a créditos extraordinarios (que el artículo 55 de la misma ley obliga a financiar con el Fondo de Contingencia o con bajas en otras partidas) o a decretos-ley. Se gobierna, pero a base de remiendos.
Corrección (21/10/2026): decía que España suma 3.038 días de presupuestos prorrogados desde 1983, 2.117 de ellos desde 2016; son 3.037 y 2.116, la suma de los episodios del gráfico.
De accidente del calendario a costumbre
El gráfico de arriba resume cuatro décadas. Entre 1983 y 2015 la prórroga fue un accidente del calendario electoral. En 1983, 1990 y 2012 las cuentas llegaron a mitad de año porque en el otoño anterior se habían celebrado generales. En 1996 la prórroga duró el año entero, porque el último presupuesto de Felipe González no salió adelante, las elecciones se adelantaron a marzo y el Gobierno de José María Aznar ya no tuvo tiempo de aprobar otro, de modo que el ejercicio se cerró con las cuentas de 1995 y el Real Decreto-ley 12/1995 de medidas presupuestarias urgentes. En esos 33 años se sumaron 921 días de prórroga.
Desde 2016 la cuenta cambia de escala. En once años se acumulan 2.116 días, más del doble que en los tres decenios anteriores. La explicación es de ciencia política antes que de hacienda. Hasta 2015 los gobiernos tenían mayoría absoluta o socios estables, y el presupuesto se votaba casi como un trámite. Con la fragmentación del Congreso que empezó en las generales de 2015, la ley de presupuestos se convirtió en la votación más difícil de cada legislatura, porque exige reunir una mayoría en el debate de totalidad y otra en cada sección del gasto. Los Gobiernos de Mariano Rajoy aprobaron las de 2017 y 2018 a finales de junio y principios de julio. Pedro Sánchez gobernó con esas cuentas de 2018, aprobadas por Rajoy, hasta el 31 de diciembre de 2020. Y la legislatura que ahora termina no ha publicado en el BOE ninguna ley de presupuestos posterior a la de 2023.
Hay una excepción que ilustra la regla. En 2015, con las generales convocadas para el 20 de diciembre, el Gobierno de Rajoy adelantó la tramitación y la Ley 48/2015 salió en el BOE el 30 de octubre. Gracias a ello, 2016, el año de la repetición electoral y de diez meses de Gobierno en funciones, transcurrió con un presupuesto aprobado para ese ejercicio. Es el único caso en que unas elecciones de otoño no dejaron al año siguiente sin cuentas propias.
Ver los datos del gráfico
| días | |
|---|---|
| 28 de octubre de 1982 | 259 días |
| 29 de octubre de 1989 | 244 días |
| 20 de noviembre de 2011 | 223 días |
| 10 de noviembre de 2019 | 417 días |
Por qué el 29-N empuja las cuentas al verano
El calendario de 2026 repite el de las generales de otoño. Las nuevas Cortes se constituyen el 23 de diciembre, según el Real Decreto 806/2026 de convocatoria, y hasta entonces solo funciona la Diputación Permanente, que no tramita presupuestos. Tras las elecciones el Gobierno queda en funciones, y el artículo 21.5 de la Ley 50/1997 del Gobierno le prohíbe expresamente aprobar el proyecto de Ley de Presupuestos. Con el 1 de enero de 2027 ya encima, la prórroga entra en su cuarto año por ministerio de la Constitución, gane quien gane.
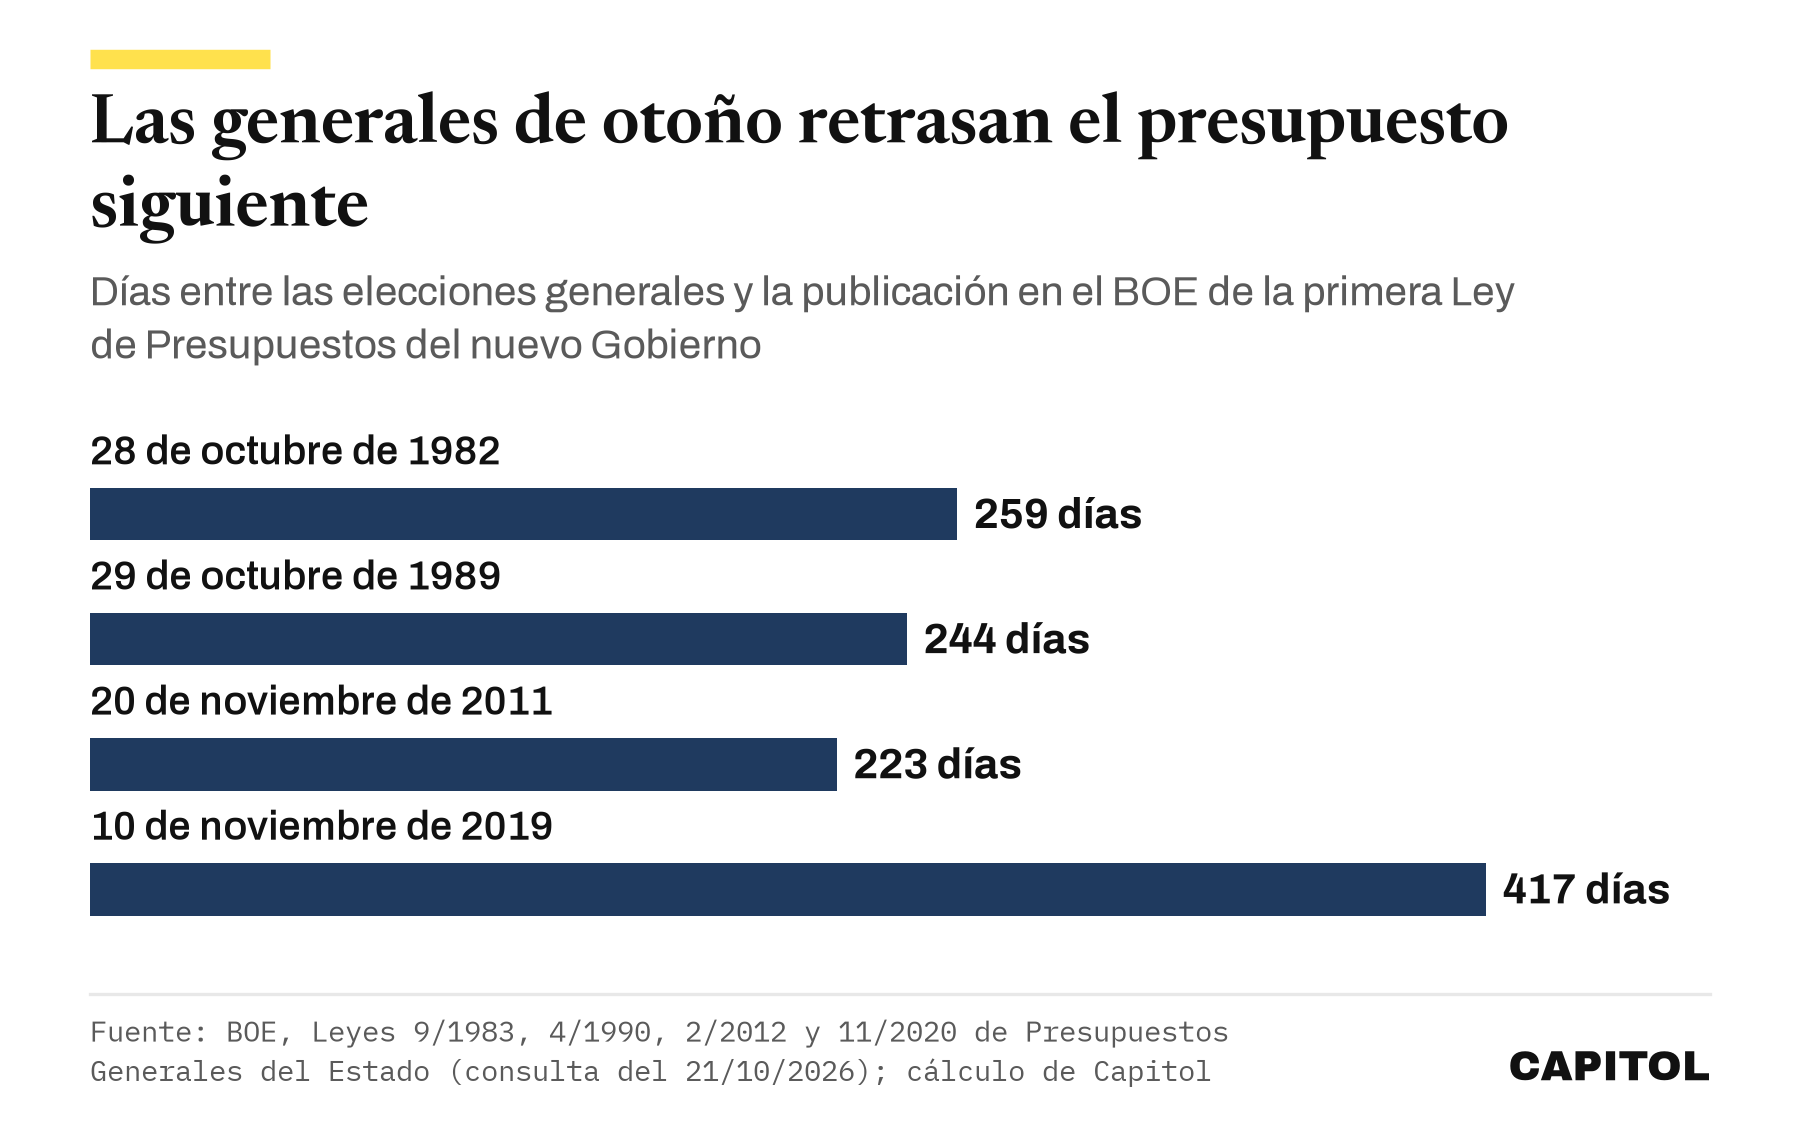
Después empieza la parte lenta. El Gobierno que salga de la investidura tiene que elaborar las cuentas, aprobarlas en el Consejo de Ministros y llevarlas al Congreso, que debate la totalidad, las enmiendas y cada sección, antes de que el Senado disponga de hasta dos meses. Los precedentes miden ese recorrido con bastante precisión. Desde las elecciones del 28 de octubre de 1982 hasta la Ley 9/1983 pasaron 259 días. Desde las del 29 de octubre de 1989 hasta la Ley 4/1990, 244. Desde las del 20 de noviembre de 2011 hasta la Ley 2/2012, 223. En las tres hubo Gobierno pronto, y aun así las cuentas tardaron entre siete y ocho meses y medio.
Aplicado al 29-N, el cálculo es sencillo. Sumar 223 días a la fecha de la elección lleva al 10 de julio de 2027, y sumar 259 lleva al 15 de agosto. En ese margen la prórroga de las cuentas de 2023 terminaría entre los 1.286 y los 1.322 días, tres años y medio largos. El cuarto precedente, el del 10 de noviembre de 2019, advierte de que la cifra puede crecer mucho. La Ley 11/2020 no se publicó hasta el 31 de diciembre de 2020, 417 días después, con una investidura en enero y la pandemia de por medio.
La aritmética del Congreso tampoco promete atajos. Con la media del agregador de encuestas de Capitol del 21 de octubre, el PP obtendría 132 escaños, el PSOE 106 y Vox 67. Ningún partido se acerca a la mayoría absoluta de 176, y el bloque que gobierne necesitará el apoyo de al menos otro grupo para la investidura y, de nuevo, para el presupuesto. Las dos votaciones no son la misma. En 2016 y en 2023 hubo investidura, pero el presupuesto llegó meses después o no llegó, porque un socio que facilita un Gobierno no siempre está dispuesto a firmar sus cuentas.
Lo que la prórroga no cubre
Hay gastos que no se arrastran solos de un año a otro, y el más visible es la subida de las pensiones. Según la doctrina del Consejo de Estado que recoge el preámbulo del Real Decreto-ley 3/2026, la revalorización «no es, como regla general, objeto de la prórroga presupuestaria», de modo que el Gobierno tiene que aprobarla cada año por decreto-ley. Este año la operación salió torcida. El Real Decreto-ley 16/2025, del 23 de diciembre, que subía las pensiones en enero, no fue convalidado por el Congreso, y la revalorización del 2,7 % tuvo que volver a aprobarse el 3 de febrero en un decreto aparte, que sí se convalidó.
En enero de 2027 el problema se repetirá en peores condiciones. El decreto de las pensiones lo tendrá que aprobar un Gobierno en funciones, algo que la Ley del Gobierno permite porque solo le veta los proyectos de ley y el presupuesto. La convalidación, que la Constitución exige en 30 días, caerá en la Diputación Permanente si el decreto se aprueba antes del 23 de diciembre o en un Congreso recién constituido si se aprueba después, cuando todavía no habrá Gobierno ni mayoría estable. Puede que una de las primeras votaciones de la nueva legislatura no sea la investidura sino la subida de las pensiones, y lo ocurrido en enero de 2026 demuestra que esa convalidación no está garantizada.
Quedan dos incógnitas que conviene vigilar. La primera es la fecha de la investidura, porque cada semana que se retrase se suma, casi día por día, al final de la prórroga. La segunda es la posibilidad de una repetición electoral como las de 2016 y 2019, que con este calendario llevaría las cuentas de 2023 hasta 2028. En cualquiera de los dos casos el dato de hoy, 1.024 días, es solo una cota inferior. Las cuentas que diseñó un Gobierno en 2022 regirán, como poco, la mitad de 2027, y el próximo Ejecutivo heredará con ellas una lista de remiendos que tendrá que deshacer antes de poder gastar a su manera.
Para seguir el reparto de escaños que decidirá quién elabora esas cuentas, Capitol actualiza cada día el agregador y la guía de las elecciones generales del 29 de noviembre, y repasa en qué leyes caducaron con la disolución del 6 de octubre.
Comentarios