La Ley Beckham permite a quien se instala en España por trabajo tributar un 24 % por su sueldo hasta 600.000 euros y un 47 % por el exceso, en vez de la escala normal del IRPF, según el artículo 93 de la Ley 35/2006. Irene Montero propone derogarla.
- El régimen dura el año del traslado y los cinco siguientes. Exige no haber sido residente en España durante los cinco años anteriores, según el artículo 93.1 de la Ley del IRPF.
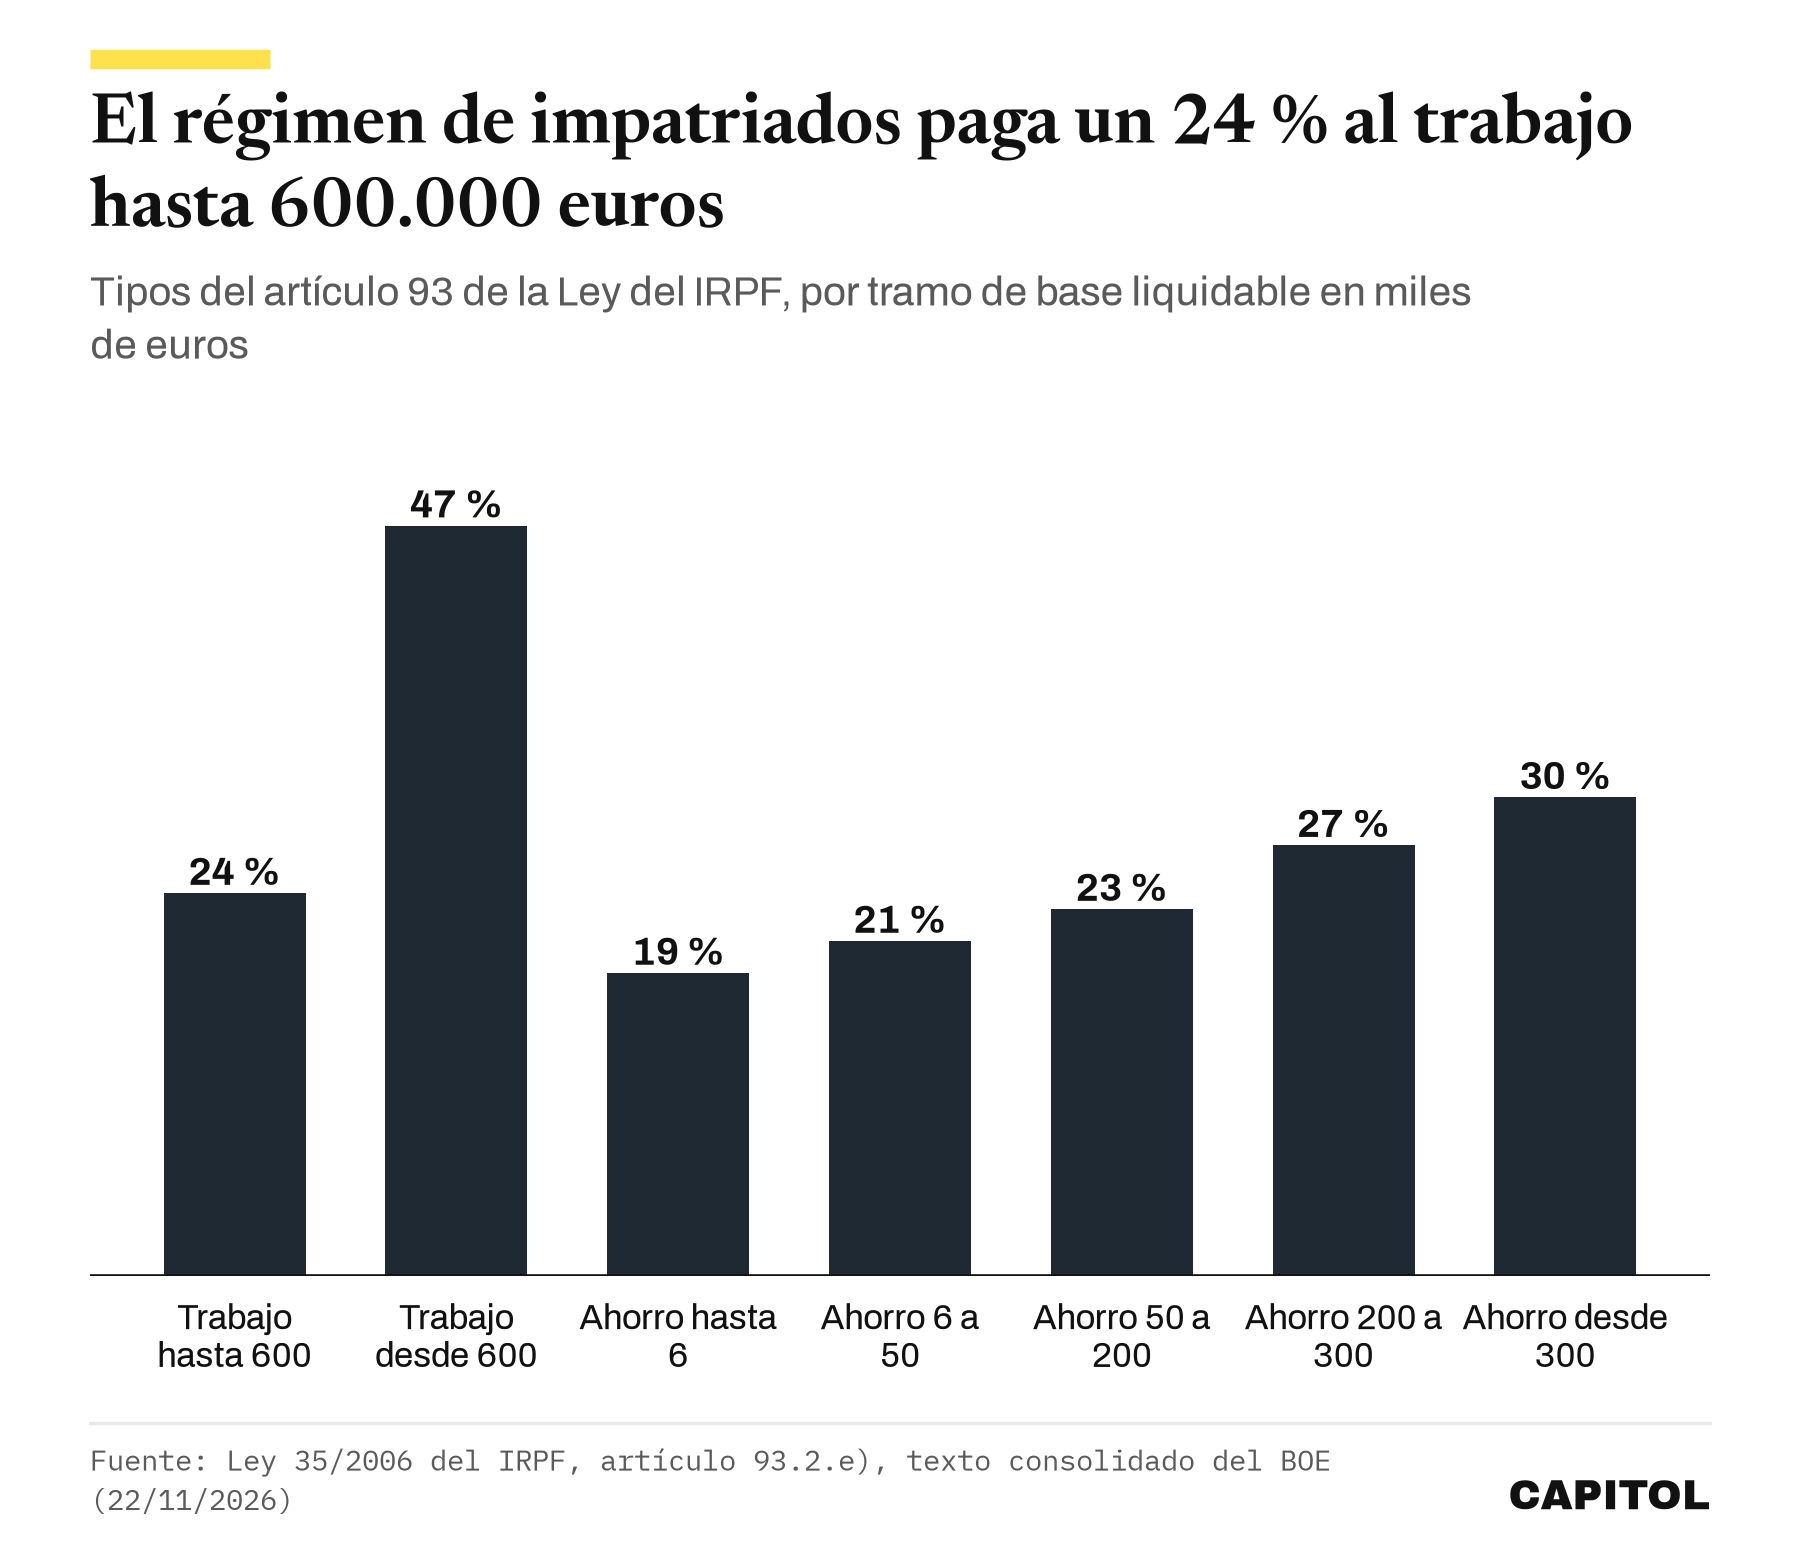
- El trabajo tributa al 24 % hasta 600.000 euros y al 47 % desde esa cifra. El ahorro paga entre el 19 % y el 30 %, con escala propia que rige desde el 1 de enero de 2025.
- Se trata de una opción voluntaria y está en una ley. Solo otra norma con rango de ley puede derogarla, y con las Cortes disueltas tendría que esperar al Congreso que salga del 29-N.
Ver los datos del gráfico
| % | |
|---|---|
| Trabajo hasta 600 | 24 % |
| Trabajo desde 600 | 47 % |
| Ahorro hasta 6 | 19 % |
| Ahorro 6 a 50 | 21 % |
| Ahorro 50 a 200 | 23 % |
| Ahorro 200 a 300 | 27 % |
| Ahorro desde 300 | 30 % |
El nombre popular viene de un futbolista, pero el texto legal no habla de deportistas. Se llama régimen especial de trabajadores, profesionales, emprendedores e inversores desplazados a territorio español, y su objetivo es atraer residentes fiscales con una factura sencilla y conocida de antemano.
La mecánica es poco intuitiva. Quien se acoge sigue siendo contribuyente del IRPF, pero calcula la deuda con las reglas del Impuesto sobre la Renta de no Residentes. Eso cambia el tipo y también la forma de contar, porque las rentas se gravan sumadas por año natural y sin compensar unas con otras, según el apartado 2 del mismo artículo.
Quién puede acogerse
La ley fija tres filtros. El primero es el tiempo, ya que no se puede haber sido residente en los cinco periodos impositivos anteriores al traslado. El segundo es el motivo, que debe ser un contrato de trabajo, ser nombrado administrador de una entidad, montar una actividad emprendedora reconocida o prestar servicios como profesional altamente cualificado. El tercero es no obtener rentas mediante un establecimiento permanente en España, con la excepción de emprendedores y profesionales cualificados.
La reforma de la Ley 28/2022, de fomento de las empresas emergentes, que rige desde el 1 de enero de 2023, amplió el perímetro. Desde entonces vale también para quien trabaja a distancia desde España, en particular con el visado de teletrabajo internacional, y para profesionales de empresas emergentes o de investigación y desarrollo cuya remuneración supere el 40 % de sus ingresos de actividad.
Los deportistas profesionales con relación laboral especial quedan fuera del contrato de trabajo que da acceso. El texto lo dice expresamente, con referencia al Real Decreto 1006/1985.
Cuánto se paga y qué cambia respecto a la escala general
El sueldo se grava con una escala de dos tramos. Hasta 600.000 euros se aplica un 24 %, y desde esa cifra, un 47 %. Las retenciones siguen el mismo patrón, ya que la ley fija el 24 % y un 47 % para lo que un mismo pagador abone por encima de 600.000 euros en el año.
El ahorro, que incluye intereses y dividendos, tiene su propia escala. Del 19 % hasta 6.000 euros sube al 21 % hasta 50.000, al 23 % hasta 200.000, al 27 % hasta 300.000 y al 30 % a partir de ahí. Esa escala la modificó la Ley 7/2024, de 20 de diciembre, con efectos desde el 1 de enero de 2025.
La escala general del IRPF, la que paga el resto de residentes, funciona de otra manera. El artículo 63 fija una parte estatal que va del 9,5 % al 24,5 %, y a ella se suma la que decide cada comunidad autónoma. Por eso comparar no es inmediato, ya que depende de la comunidad de residencia y del tipo de ingresos. Capitol no ofrece aquí una cifra de ahorro fiscal porque variaría en cada caso.
El cónyuge y los hijos menores de 25 años, o de cualquier edad si tienen una discapacidad, pueden acogerse también si se mudan con el titular y residen fiscalmente en España. Hay una condición añadida, ya que la suma de sus bases liquidables debe ser inferior a la del titular, según el apartado 3.
La opción tiene una contrapartida que suele pasar desapercibida. Quien se acoge queda sujeto al Impuesto sobre el Patrimonio por obligación real, es decir, por los bienes que tenga en España y no por los del resto del mundo. El procedimiento para ejercer la opción lo establece el Ministerio de Hacienda.
Qué propone Montero y cómo se podría hacer
La candidata de Podemos plantea derogar el régimen, según recogió la noticia de Capitol del 22 de noviembre, con el argumento de que considera privilegios fiscales los que disfrutan los llamados «expats». Capitol no valora esa tesis. Lo que sí puede decir es lo que dice el texto vigente y quién tendría que cambiarlo.
El tipo impositivo de un impuesto como el IRPF está en una ley, de modo que solo otra norma con rango de ley puede derogarlo. Si el Gobierno lo intentara por decreto-ley, entraría en vigor al publicarse, pero el Congreso tendría 30 días para convalidarlo o tumbarlo, según el artículo 86 de la Constitución.
Dos cuestiones quedan abiertas. La primera es cuánta gente se acoge y cuánto se deja de ingresar. Capitol no ha podido leer hoy una cifra oficial de la Agencia Tributaria o de Hacienda, y por eso no la da. La segunda es qué pasaría con quienes ya disfrutan del régimen, porque eso lo fijaría la disposición transitoria de una futura norma, que hoy no existe.
Puedes ver qué propone cada partido en materia fiscal en el comparador de programas de Capitol y cómo se reparte la cámara en el especial del 29-N. ¿Debería un régimen fiscal para atraer residentes tener un límite de ingresos o de años? Compara las propuestas antes de decidir qué te parece más razonable.
Comentarios