El IVA de los alimentos básicos ya fue del 0 % en España entre 2023 y septiembre de 2024, según el Real Decreto-ley 4/2024, y desde 2025 el pan, la leche o la fruta tributan otra vez al 4 %. El PP propone suprimirlo de nuevo en productos como la carne, el pescado o el aceite mientras la inflación siga alta.
- Hoy el pan, la leche, los huevos, la fruta, la verdura, las legumbres y el aceite de oliva pagan el 4 % de IVA. Los demás alimentos, como la carne o el pescado, pagan el 10 %, según los artículos 90 y 91 de la Ley 37/1992 consolidada en el BOE.
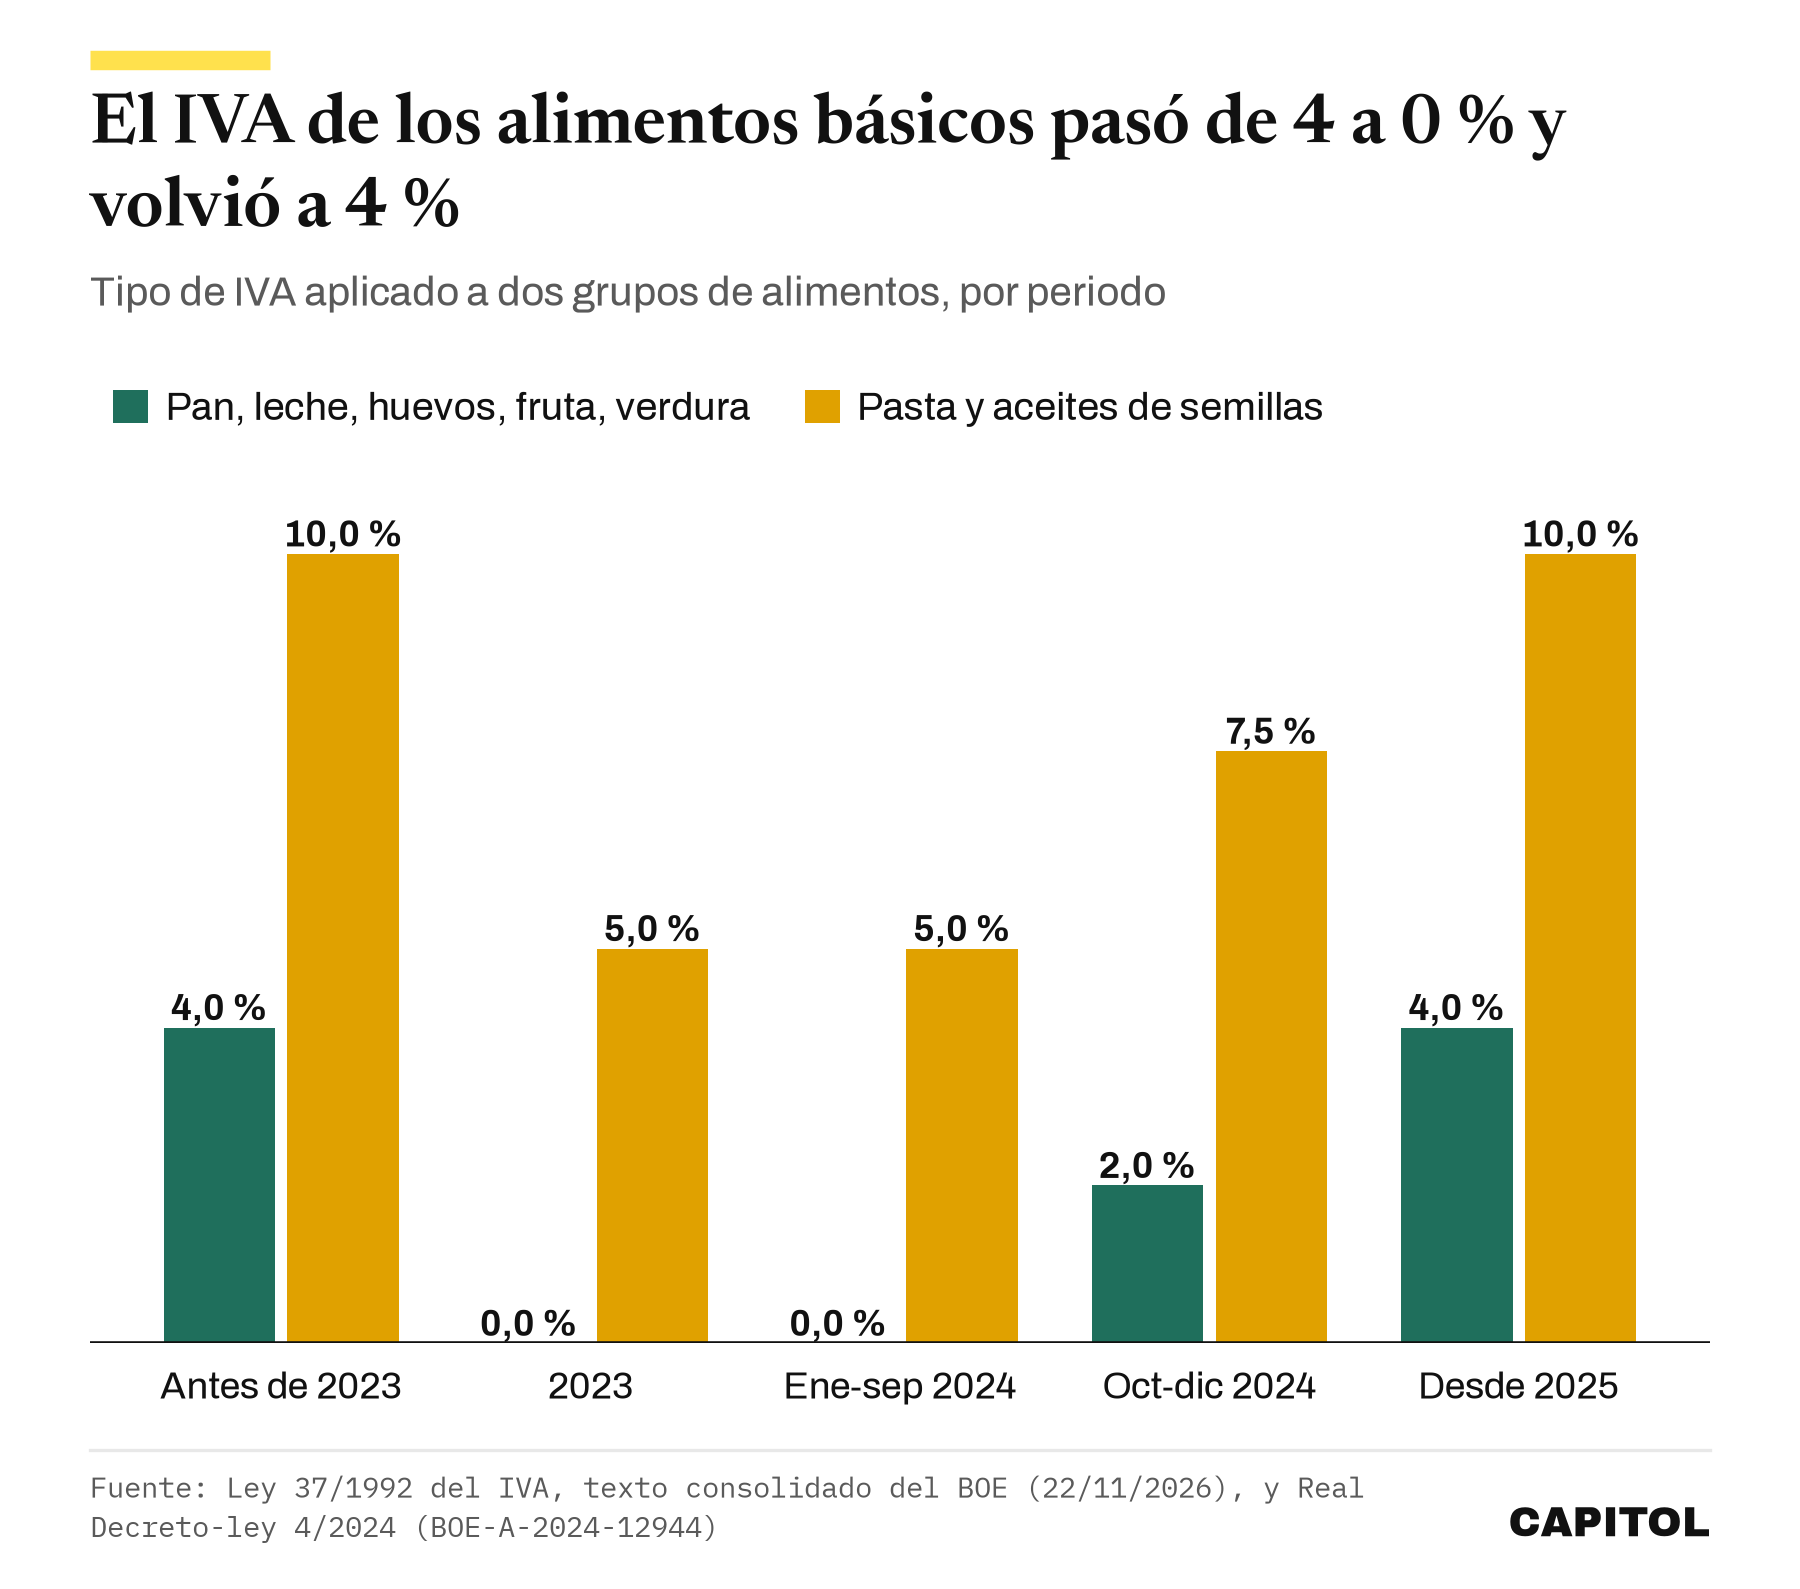
- La rebaja de 2023 y 2024 dejó los alimentos básicos en el 0 % y la pasta y los aceites de semillas en el 5 %. Se retiró por tramos hasta el 31 de diciembre de 2024, y ni la carne ni el pescado figuraban en sus listas.
- Cualquier cambio exige una ley o un decreto-ley. Este último rige desde su publicación y el Congreso debe convalidarlo en 30 días, según el artículo 86 de la Constitución.
Ver los datos del gráfico
| Pan, leche, huevos, fruta, verdura | Pasta y aceites de semillas | |
|---|---|---|
| Antes de 2023 | 4,0 % | 10,0 % |
| 2023 | 0,0 % | 5,0 % |
| Ene-sep 2024 | 0,0 % | 5,0 % |
| Oct-dic 2024 | 2,0 % | 7,5 % |
| Desde 2025 | 4,0 % | 10,0 % |
El IVA español funciona con tres escalones. El artículo 90 de la Ley 37/1992 fija el tipo general en el 21 %, y el artículo 91 recoge los reducidos. Los alimentos entran casi todos en esa segunda lista.
El tipo del 10 % alcanza a las sustancias o productos que sirven habitualmente para la nutrición humana o animal, salvo las bebidas alcohólicas y las refrescantes. Ahí cae la mayoría de lo que llena un carro de la compra, como la carne, el pescado, las conservas o la pasta.
El 4 %, el tipo superreducido, se reserva a una lista cerrada. Incluye el pan común, las harinas panificables, la leche y el queso, los huevos, las frutas, verduras, legumbres, tubérculos y cereales naturales, y los aceites de oliva. Este último se añadió a la lista con efectos desde el 1 de enero de 2025, por el artículo 2 del decreto-ley de 2024.
Lo que España ya probó entre 2023 y 2024
La propuesta del PP tiene un precedente reciente. El Real Decreto-ley 4/2024, de 26 de junio, prorrogó la rebaja de los alimentos de primera necesidad hasta el 30 de septiembre de 2024. Aquel verano el pan, la leche, los huevos, la fruta, la verdura y el aceite de oliva tributaban al 0 %, y la pasta y los aceites de semillas, al 5 %.
El mismo texto fijó cómo se salía de la medida. Entre el 1 de octubre y el 31 de diciembre de 2024 los básicos pasaron al 2 % y la pasta y los aceites de semillas, al 7,5 %. Desde el 1 de enero de 2025 volvió el régimen normal. Era una retirada en escalera, pensada para que el precio final no diera un salto de golpe.
El preámbulo explica por qué se mantuvo tanto tiempo. Cita al Instituto Nacional de Estadística para recordar que los alimentos subieron un 11,7 % de media en 2023 y que en marzo de 2023 la inflación alimentaria llegó al 16,5 %, frente al 3,3 % de la general. Ese contraste es el criterio que invocó el Gobierno de entonces.
Hay una diferencia con lo que plantea el PP. Según su programa económico, recogido en la noticia de Capitol del 22 de noviembre, la supresión incluiría carne, pescado y conservas, y el decreto-ley de 2024 no menciona ninguno de los tres. La propuesta, tal como consta, también depende de que la inflación siga alta, sin que el texto recogido fije un umbral.
Qué plantean el PP y el PSOE, y cómo encajan
El PP quiere eliminar el IVA de esos productos esenciales mientras duren los precios altos. El PSOE no propone una rebaja concreta en el mismo texto. Plantea vigilar de forma continua el precio de los alimentos para que cualquier bajada del impuesto llegue al consumidor y no la absorban los márgenes de las empresas.
Esa preocupación ya tenía forma jurídica en 2024. El artículo 1 del decreto-ley establecía que la reducción debía beneficiar íntegramente al consumidor y preveía un sistema de seguimiento de los precios, además de las actuaciones de la Comisión Nacional de los Mercados y la Competencia. Las dos ideas, por tanto, no se excluyen, y la segunda describe cómo se aplicó la primera.
La coalición Frente Amplio recurre a otra herramienta. Su programa plantea precios máximos para la cesta básica, que es una intervención sobre el precio y no sobre el impuesto.
Cómo se aprobaría y qué no sabemos
El tipo de IVA está en una ley, así que solo otra norma con rango de ley puede cambiarlo. Hay dos caminos. Un proyecto o una proposición de ley se tramita en el Congreso y el Senado. Un decreto-ley lo aprueba el Gobierno y entra en vigor al publicarse, aunque el Congreso debe convalidarlo o derogarlo en los 30 días siguientes, según el artículo 86.2 de la Constitución. Las medidas de 2022 a 2024 se aprobaron así.
Quedan dos cuestiones sin respuesta pública verificada. La primera es el coste. Capitol no ha podido leer hoy en una fuente oficial una cifra de recaudación por el IVA de los alimentos, y por eso no la ofrece. La segunda es el traslado al precio. Los documentos oficiales consultados establecen la obligación de que la rebaja llegue al consumidor, pero no miden cuánto llegó.
La campaña terminará con las urnas del 29 de noviembre, y cualquier rebaja tendría que esperar a un nuevo Gobierno y a un Congreso que la apruebe. Puedes ver cómo se reparte la cámara en el especial del 29-N y qué defiende cada partido en economía en el comparador de programas de Capitol.
¿Qué debería fijar la ley antes de cualquier rebaja, un umbral de inflación o un calendario de retirada como el de 2024? Compara las propuestas de cada partido y decide qué te parece más claro.
Comentarios