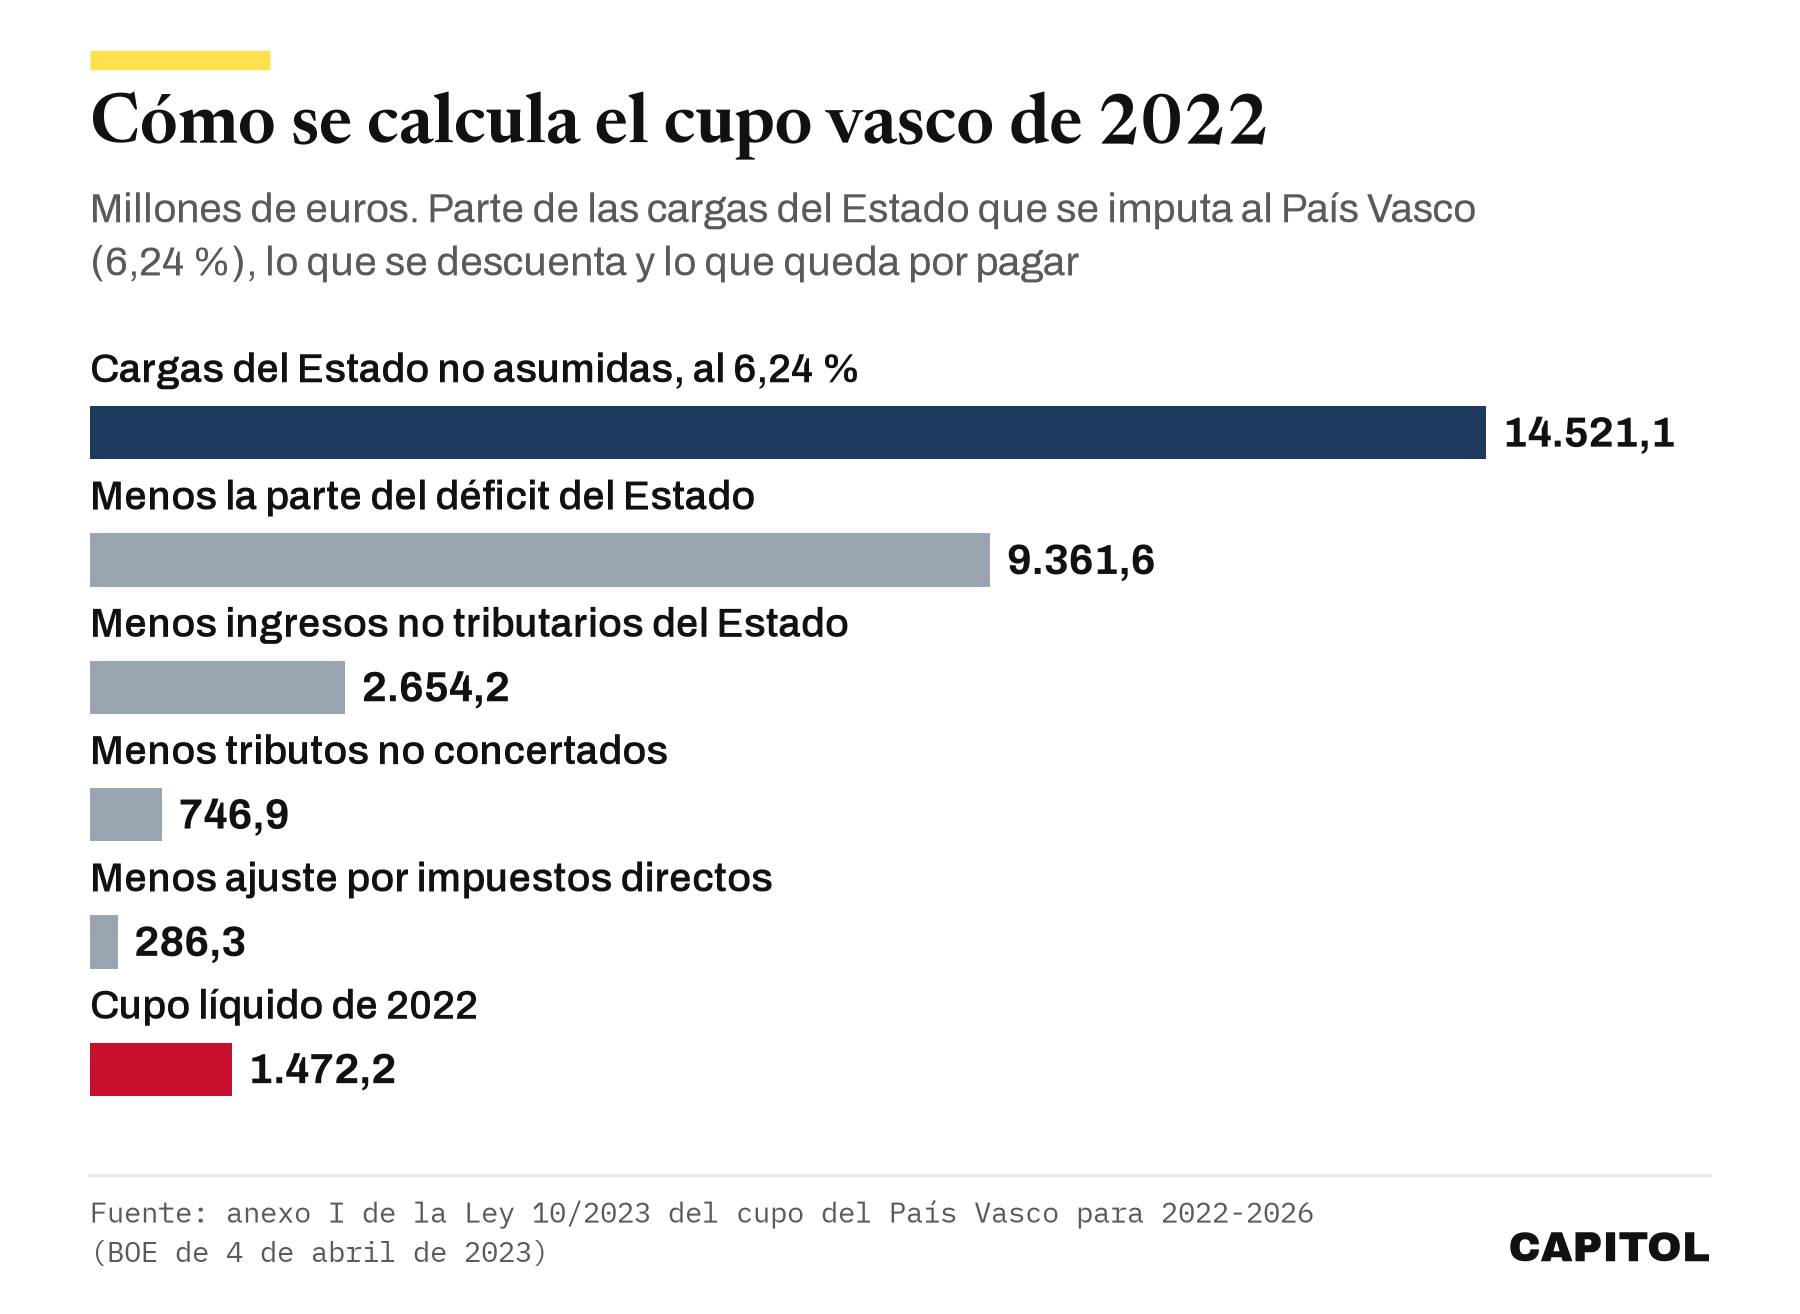
El concierto económico permite a las tres diputaciones forales vascas recaudar casi todos los impuestos de su territorio y pagar al Estado un cupo por los servicios que este sigue prestando allí. Según la Ley 10/2023, el cupo líquido de 2022 fue de 1.472,2 millones de euros.
- El cálculo parte de 232.710,7 millones de gasto del Estado en competencias que el País Vasco no ha asumido y les aplica un índice del 6,24 %, el mismo en las leyes del cupo de 2007, 2017 y 2022.
- De los 14.521,1 millones imputados se restan 13.049 en compensaciones, casi nueve de cada diez euros, y la mayor es la parte vasca del déficit del Estado, con 9.361,6 millones.
- Navarra tiene un régimen paralelo, el convenio económico, y Cataluña se financia por el régimen común de la LOFCA, en el que el Estado recauda y le cede la cuota autonómica del IRPF y el 50 % del IVA.
Ver los datos del gráfico
| Cifra | |
|---|---|
| Cargas del Estado no asumidas, al 6,24 % | 14.521,1 |
| Menos la parte del déficit del Estado | 9.361,6 |
| Menos ingresos no tributarios del Estado | 2.654,2 |
| Menos tributos no concertados | 746,9 |
| Menos ajuste por impuestos directos | 286,3 |
| Cupo líquido de 2022 | 1.472,2 |
En casi toda España el Estado recauda los grandes impuestos y después entrega a cada comunidad su parte. En Álava, Bizkaia y Gipuzkoa el recorrido es el contrario, porque recaudan las diputaciones forales y luego la comunidad paga al Estado por lo que este hace allí. Esa inversión del flujo es la esencia del concierto.
De dónde sale el concierto y qué permite
La base es una sola frase de la Constitución. Su disposición adicional primera dice que la Constitución «ampara y respeta los derechos históricos de los territorios forales» y ordena actualizar ese régimen dentro de la propia Constitución y de los Estatutos. El artículo 41 del Estatuto de Gernika lo concreta. Las relaciones tributarias con el Estado se regulan por el «sistema foral tradicional de Concierto Económico o Convenios», el concierto se aprueba por ley y la aportación vasca consiste en un cupo global, suma de los cupos de cada territorio histórico.
La ley vigente es la Ley 12/2002. Su exposición de motivos recuerda que el primer concierto de la democracia, la Ley 12/1981, tenía fecha de caducidad el 31 de diciembre de 2001 y se inspiró en el de Álava, y que el de 2002 se aprobó con carácter indefinido. Su artículo 1 permite a los territorios históricos «mantener, establecer y regular» su propio régimen tributario, y encarga a las diputaciones forales la gestión, la inspección y la recaudación.
Esa autonomía tiene límites que conviene distinguir. El IRPF es un tributo concertado de normativa autónoma, de modo que cada diputación fija su propia tarifa, y por eso las diputaciones pueden aprobar medidas propias como la deflactación del 3 % del IRPF que acordaron en octubre. El IVA, en cambio, se rige por las mismas normas sustantivas y formales que fije el Estado, y las diputaciones solo lo recaudan. El artículo 3 añade una cláusula de equilibrio, porque los territorios forales deben mantener «una presión fiscal efectiva global equivalente a la existente en el resto del Estado».
Cómo se calcula el cupo
El artículo 49 define el cupo como la contribución vasca «a todas las cargas del Estado que no asuma la Comunidad Autónoma». Es decir, el País Vasco no paga por los servicios que ya gestiona y financia con sus propios impuestos, sino por las competencias que siguen en manos del Estado, como la defensa o las relaciones internacionales que el artículo 149 de la Constitución le reserva. El artículo 52 incluye además su parte del Fondo de Compensación Interterritorial y de los intereses y la amortización de la deuda del Estado. Para repartir esa factura se usa un índice que, según el artículo 57, se fija «básicamente en función de la renta» de los territorios históricos.
El anexo de la Ley 10/2023 permite seguir la cuenta del año base 2022 paso a paso. Los Presupuestos Generales del Estado sumaban 347.486,1 millones de gasto. De ahí se restan 114.775,4 millones de competencias que ya ejerce la comunidad, y quedan 232.710,7 millones de cargas no asumidas. El 6,24 % de esa cifra son 14.521,1 millones, que sería la factura si no hubiera nada más.
Pero el artículo 56 obliga a restar la parte vasca de lo que el Estado ingresa por otras vías, porque esos ingresos también financian las cargas comunes. Se descuentan 746,9 millones de tributos no concertados, como la renta de aduanas, 2.654,2 millones de ingresos no tributarios y 9.361,6 millones por el déficit. Esta última es la que más pesa y tiene una lógica sencilla. La parte del gasto estatal que se paga con deuda no la adelanta el País Vasco en efectivo, sino que la aporta después con los intereses y la amortización, que cuentan como cargas no asumidas. Con un último ajuste por impuestos directos de 286,3 millones, el cupo líquido queda en 1.472,2 millones.
Ver los datos del gráfico
| Cifra | |
|---|---|
| 2007 | 1.648,2 |
| 2017 | 1.304,5 |
| 2022 | 1.472,2 |
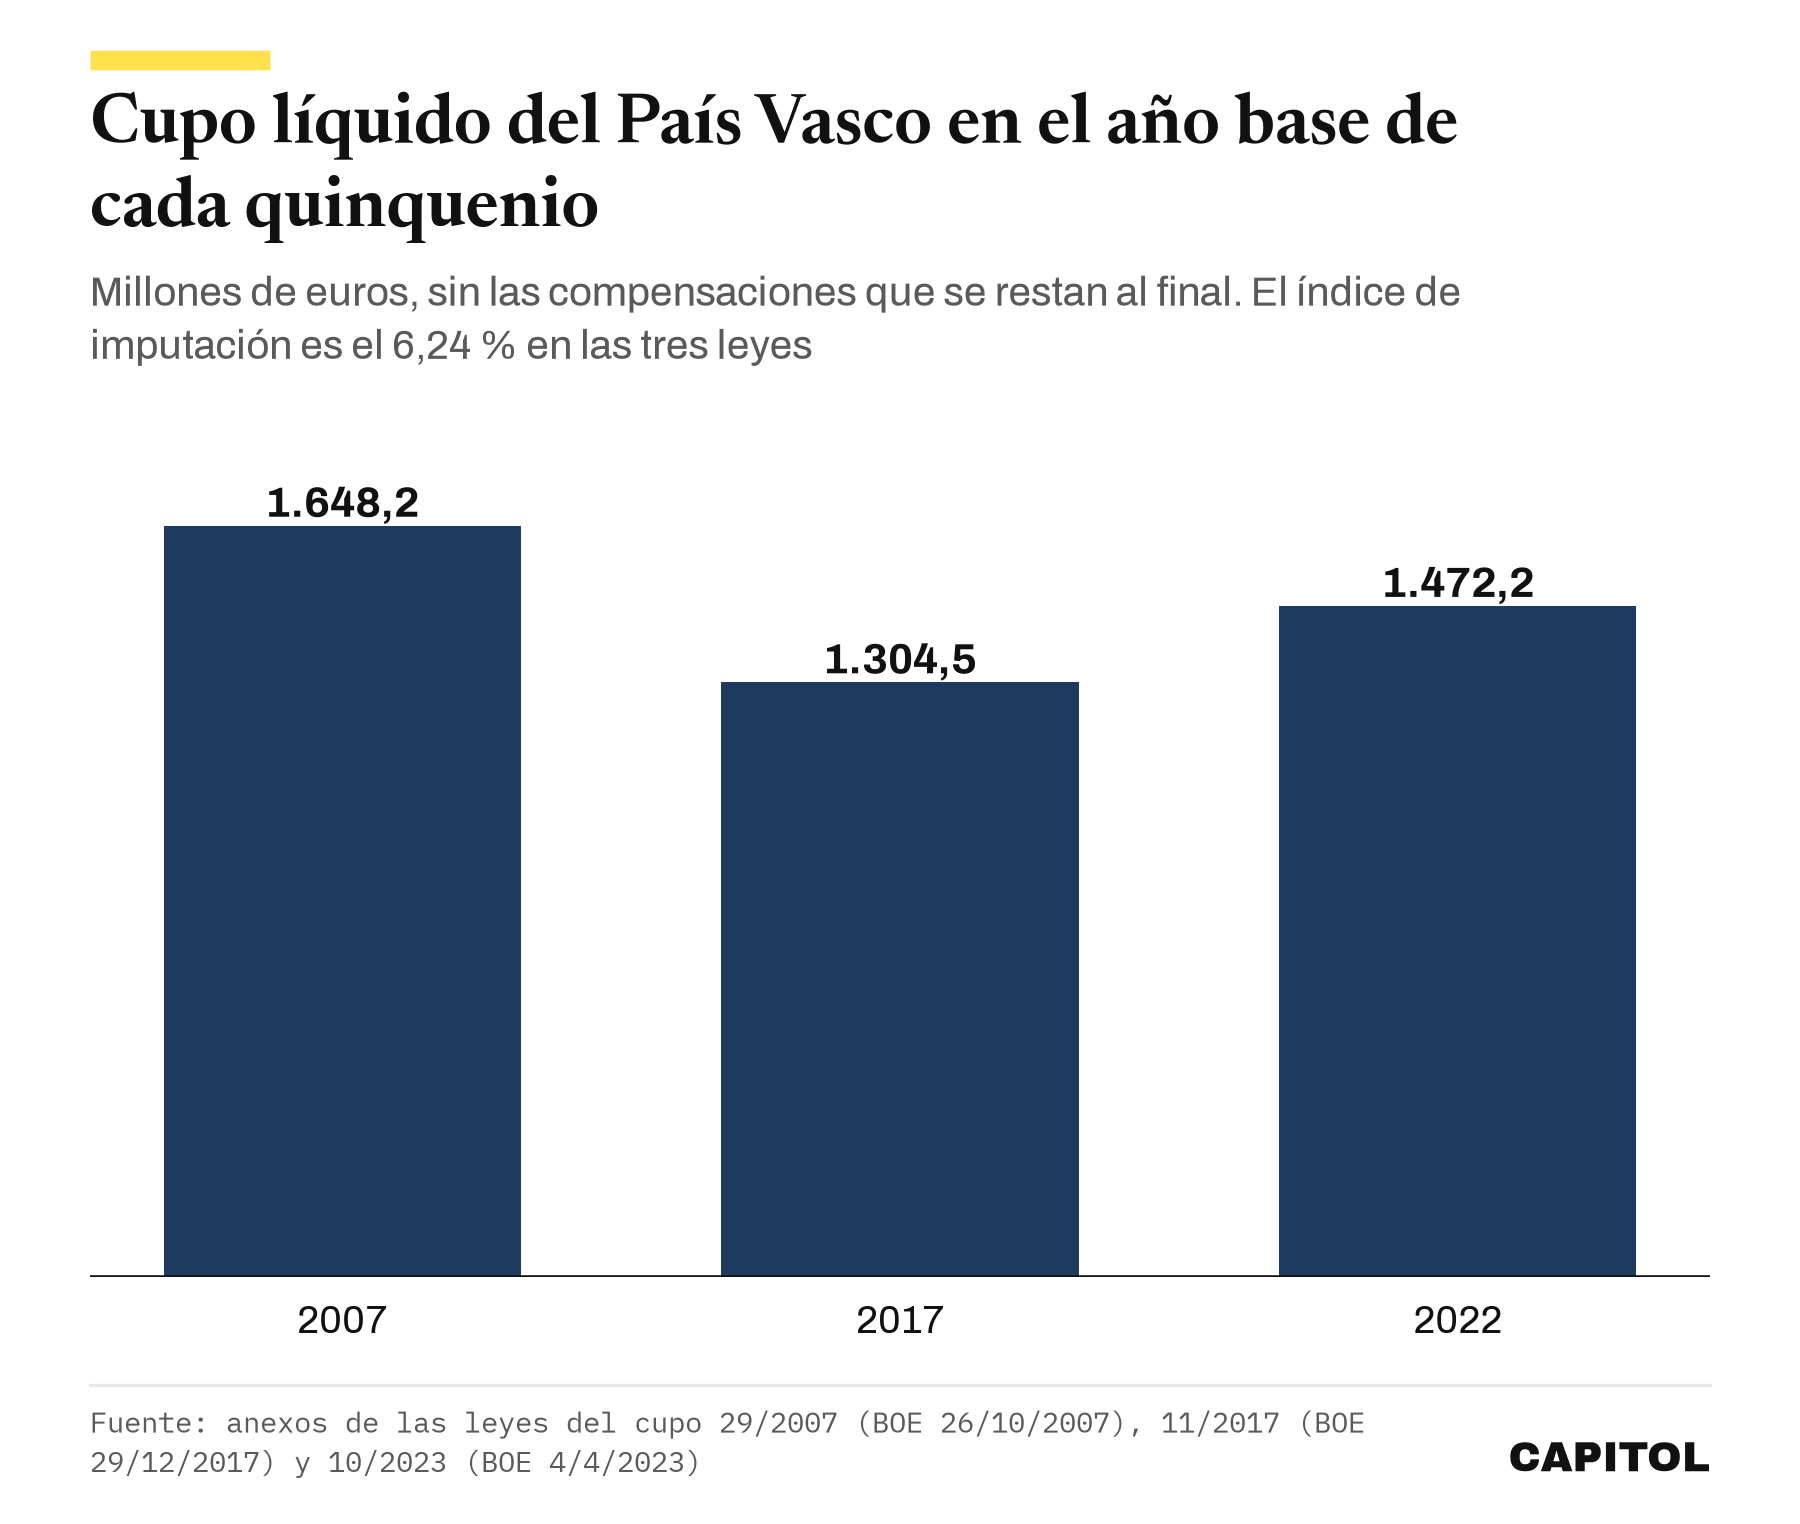
La serie de los años base muestra hasta qué punto el déficit mueve el resultado. Con el mismo índice del 6,24 %, el cupo líquido fue de 1.648,2 millones en 2007 y de 1.304,5 millones en 2017. En 2007 la compensación por déficit restó 2.550,4 millones y en 2017 restó 8.781,5. Las cargas del Estado crecieron entre una ley y otra, pero el déficit mayor rebajó lo que el País Vasco debía ingresar en efectivo.
El método se pacta, no se impone. Según el artículo 50, cada cinco años las Cortes votan una ley que aprueba la metodología y el cupo del primer año, siempre después de un acuerdo de la Comisión Mixta del Concierto Económico. La forman un representante de cada diputación foral y otros tantos del Gobierno Vasco, frente a un número igual del Estado, y el artículo 61 exige que decida por unanimidad. La del quinquenio 2022-2026 se cerró el 17 de noviembre de 2022 y la ley llegó al BOE el 4 de abril de 2023. Ese quinquenio termina en 2026, así que la metodología del siguiente, que empieza en 2027, le tocará negociarla al Gobierno que salga del 29-N.
Navarra, Cataluña y la frontera de la disposición adicional
Navarra funciona igual en lo esencial con otro nombre. La Ley Orgánica de Amejoramiento del Fuero regula su actividad tributaria por el «sistema tradicional del Convenio Económico» y subraya su «naturaleza paccionada». El convenio lo firman el Gobierno de la nación y la Diputación, y después lo aprueban el Parlamento Foral y las Cortes Generales por ley ordinaria. El Convenio vigente, la Ley 28/1990, llama aportación a lo que en el País Vasco es el cupo, también la calcula sobre las cargas no asumidas con un índice ligado a la renta relativa y la revisa cada cinco años. La propia Ley Orgánica de Amejoramiento sitúa el origen en la Ley Paccionada de 16 de agosto de 1841.
Cataluña está en el régimen común. El artículo 201 del Estatut establece que sus relaciones tributarias y financieras con el Estado se rigen por la Constitución, el propio Estatuto y la ley orgánica del artículo 157.3 de la Constitución, que es la LOFCA. En ese régimen el Estado recauda y cede. La Ley 22/2009 cede a cada comunidad el 50 % del IVA producido en su territorio, y su exposición de motivos recuerda que elevó la cesión del IRPF del 33 % al 50 %.
Pasar de ese modelo a uno de concierto es el debate que ha vuelto con la propuesta que Junts sitúa en cualquier negociación de investidura. Los textos permiten acotar lo que está en juego. La LOFCA reserva el concierto al País Vasco en su disposición adicional primera y el convenio a Navarra en la segunda, de modo que cualquier cambio exigiría como mínimo reformar una ley orgánica, que según el artículo 81 de la Constitución necesita mayoría absoluta del Congreso en una votación final, 176 diputados. La cuestión de fondo es otra. La Constitución ampara los derechos históricos «de los territorios forales», y el artículo 138.2 prohíbe que las diferencias entre Estatutos impliquen «privilegios económicos o sociales». Si un régimen como el vasco cabe fuera de esos territorios sin tocar la Constitución es una pregunta jurídica abierta, y su respuesta final correspondería al Tribunal Constitucional.
La ley del próximo cupo y cualquier reforma de la LOFCA pasarán por un Congreso donde los votos de los partidos vascos, navarros y catalanes pueden decidir la mayoría. El simulador de pactos de Capitol permite comprobar qué combinaciones llegan a 176, y la guía de las elecciones del 29-N reúne el resto de reglas que deciden quién gobierna.
Comentarios